Konzernlagebericht
Leistung und Umsatz
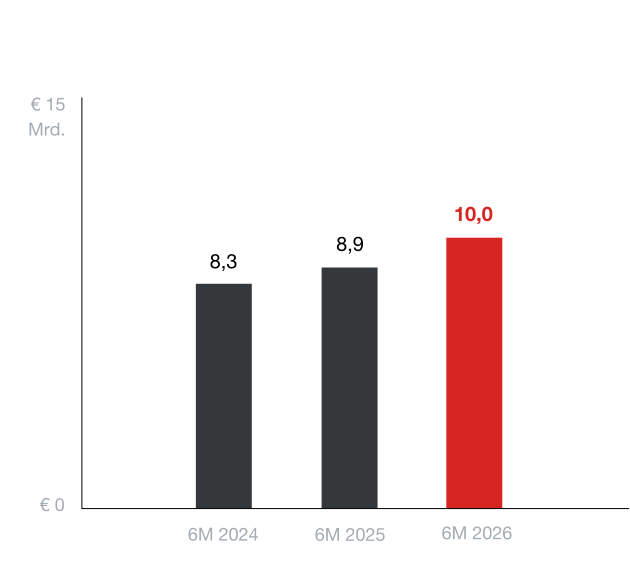
Die STRABAG SE steigerte die Leistung im ersten Halbjahr 2026 deutlich um 12 % auf € 9.982,67 Mio. Während Verkehrswegebauprojekte im ersten Quartal infolge ausgeprägter Kälteperioden in Europa später starteten, legte die Leistung im zweiten Quartal stark zu. Der größte Zuwachs wurde in Deutschland erzielt, insbesondere in den Bereichen Energieinfrastruktur und Bahnbau. Darüber hinaus wurden auch im Vereinigten Königreich, unter anderem durch die Übernahme von Van Elle, in Tschechien und Kroatien deutliche Leistungssteigerungen erzielt.
Der Konzernumsatz stieg um 15 % und damit etwas stärker als die Leistung. Als Folge nahm die Relation Umsatz/Leistung im Jahresvergleich von 89 % auf 92 % zu.
Auftragsbestand
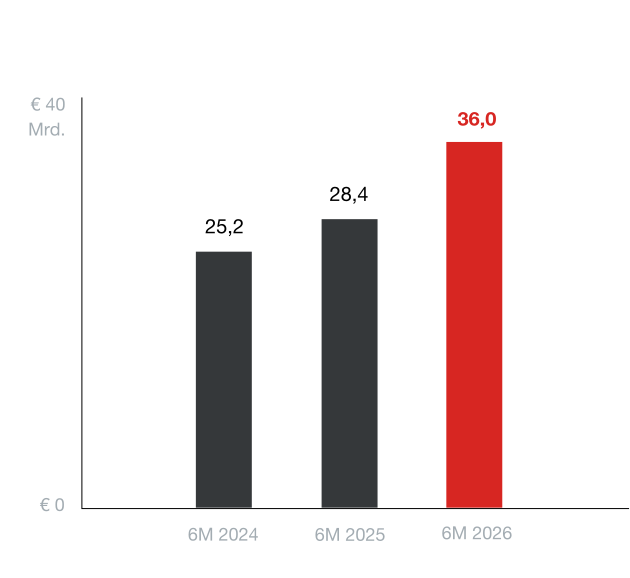
Der Auftragsbestand der STRABAG SE konnte im ersten Halbjahr 2026 erneut erheblich zulegen und lag per 30.6.2026 bei € 35.985,22 Mio. Dies entspricht einem Anstieg von 27 % gegenüber dem Vorjahresstichtag bzw. von 15 % gegenüber dem Jahresende 2025. Die größten Zuwächse im ersten Halbjahr wurden in Deutschland, der Region Americas, Australien, Österreich sowie den osteuropäischen Kernmärkten, insbesondere Polen und Tschechien, verzeichnet.
Wesentliche Auftragseingänge im ersten Halbjahr 2026 umfassen Infrastruktur-Großaufträge in Deutschland, darunter mehrere Vergabepakete für den Bau des Pfaffensteigtunnels, der Ersatzneubau der Schleuse Erlangen oder im Bahnbau die Korridorsanierung des Abschnitts Lehrte-Oebisfelde als Teil der Schnellfahrtstrecke Hannover-Berlin. In Chile schlagen Mining‑Aufträge im Umfang von rund € 800 Mio. zu Buche, während in Australien Bahnbau-Großaufträge im Wert von rund € 490 Mio. entgegengenommen werden konnten. In Österreich sind Aufträge im Wohnungsbau und in der Energieinfrastruktur zu nennen, während in Osteuropa großangelegte Aufträge in der Mobilitätsinfrastruktur gewonnen wurden.
Leistung
Auftragsbestand
Ertragslage
Das Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) erhöhte sich im ersten Halbjahr 2026 um 30 % auf € 560,09 Mio. Bei höherem Umsatz konnte der Anteil der Aufwendungen für Material und bezogene Leistungen sowie des Personalaufwands am Umsatz von 93 % auf 92 % gesenkt werden. Die Abschreibungen auf immaterielle Vermögenswerte und Sachanlagen erhöhten sich im Jahresvergleich auf € 385,66 Mio. (6M/2025: € 301,44 Mio.); darin enthalten sind im Gegensatz zum Vorjahr Firmenwertabschreibungen in Höhe von € 50 Mio. im Zusammenhang mit einer Akquisition. Das Ergebnis vor Zinsen und Steuern (EBIT) stieg deutlich um 35 % auf € 174,43 Mio.
Deutliche Ergebnisverbesserungen auf hohem Niveau wurden im Segment Nord + West erzielt. Im Segment Süd + Ost blieb das Ergebnis aufgrund des höheren Anteils an Verkehrswegebauprojekten im ersten Halbjahr negativ, fiel jedoch trotz des kälteren Wetters im ersten Quartal weniger negativ aus als im Vorjahr. Das Segment International + Sondersparten lieferte trotz Belastung durch die vorerwähnte Firmenwertabschreibung einen soliden Ergebnisbeitrag.
Das Zinsergebnis erhöhte sich auf € 29,43 Mio., nach € 15,38 Mio. im ersten Halbjahr 2025. Während das Zinsergebnis im Vorjahr durch Kursdifferenzen in Höhe von € -13,04 Mio. belastet war, fielen diese im Berichtszeitraum mit € 0,1 Mio. kaum ins Gewicht. Außerdem führte die im Jahresvergleich höhere Liquiditätsausstattung zu höheren Zinserträgen. Das Ergebnis vor Steuern (EBT) lag somit bei € 203,86 Mio. und damit deutlich über dem Vorjahreswert von € 144,75 Mio. Die Ertragsteuern beliefen sich auf € -83,99 Mio. (6M/2025: € -47,68 Mio.), wodurch sich die Ertragsteuerquote auf 41 % erhöhte. Der Anstieg gegenüber dem Vorjahr ist insbesondere auf die vorerwähnte steuerlich nicht abzugsfähige Firmenwertabschreibung zurückzuführen. Daraus ergibt sich ein Ergebnis nach Steuern von € 119,87 Mio., gegenüber € 97,07 Mio. im ersten Halbjahr 2025.
Das auf die Fremdanteilseigner entfallende Ergebnis lag mit € 0,81 Mio. in absoluten Zahlen auf einem ähnlichen Niveau wie im Vorjahr. Insgesamt wurde ein Konzernergebnis von € 119,06 Mio. erzielt (6M/2025: € 94,89 Mio.). Bei einer gewichteten Anzahl von 115.442.696 im Umlauf befindlichen Aktien im ersten Halbjahr 2026, belief sich das Ergebnis je Aktie auf € 1,03 (6M/2025: € 0,82).
Vermögens- und Finanzlage
Die Bilanzsumme lag zum 30.6.2026 mit € 16,8 Mrd. um 6 % über dem Wert zum Jahresende 2025. Wesentliche Veränderungen auf der Aktivseite ergaben sich aus dem saisonal bedingten Anstieg der Vorräte und Vertragsvermögenswerte, dem ein Rückgang der liquiden Mittel gegenüberstand.
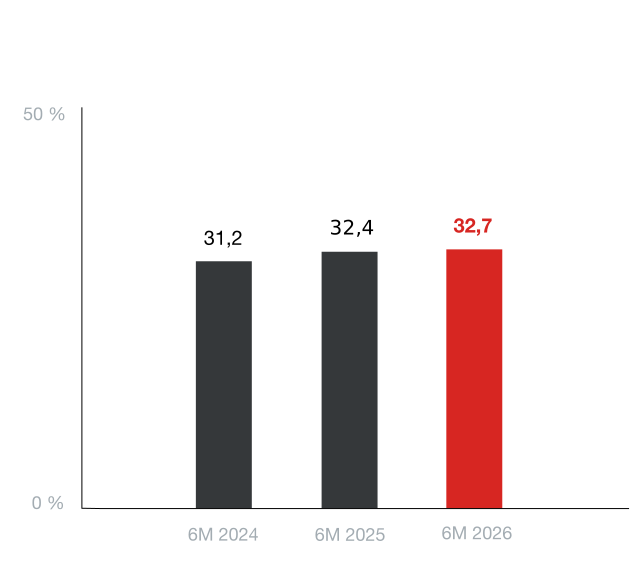
Gegenüber dem Jahresende 2025 reduzierte sich die Eigenkapitalquote auf 32,7 %, blieb damit jedoch weiterhin auf einem hohen Niveau (31.12.2025: 35,9 %). Diese Entwicklung ist insbesondere auf die Auszahlung der Dividende für das Geschäftsjahr 2025 im ersten Halbjahr 2026 zurückzuführen.
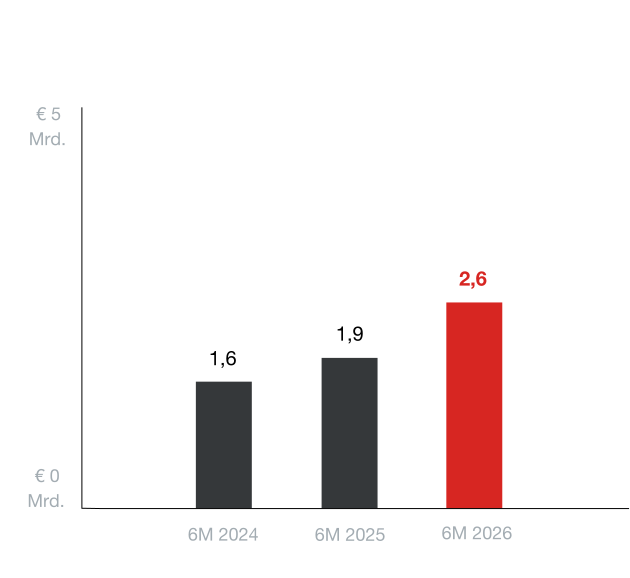
STRABAG berichtet weiterhin eine solide Netto-Cash-Position. Gegenüber dem Jahresende 2025 reduzierte sich diese aufgrund des im Baugeschäft typischen Saisonalitätseffekts und des damit verbundenen Aufbaus von Working Capital sowie der Investitionen im ersten Halbjahr von € 3.518,26 Mio. auf € 2.606,26 Mio.
Eigenkapitalquote
Netto-Cash-Position
Der Cashflow aus der Geschäftstätigkeit drehte mit € 11,16 Mio. in den positiven Bereich (6M/2025: € -284,44 Mio.). Zurückzuführen ist diese Entwicklung auf einen höheren Cashflow aus dem Ergebnis sowie auf einen im Jahresvergleich geringeren Working Capital-Aufbau.
Der Cashflow aus der Investitionstätigkeit belief sich auf € -677,99 Mio. (6M/2025: € -430,31 Mio.). Der gegenüber dem Vorjahr höhere Mittelabfluss steht im Einklang mit der Umsetzung der Strategie 2030 und ist insbesondere auf die Unternehmensakquisitionen der WTE, Van Elle und Stumpp Gruppe zurückzuführen.
Der Cashflow aus der Finanzierungstätigkeit lag im ersten Halbjahr 2026 bei € -245,07 Mio. (6M/2025: € -261,75 Mio.). Damit fiel der Mittelabfluss trotz einer im Jahresvergleich höheren Dividendenausschüttung geringer aus. Ausschlaggebend hierfür war insbesondere die Aufnahme von Non-Recourse-Verbindlichkeiten zur Refinanzierung der Erweiterung des Hold-Estate-Portfolios.
Investitionen
Bei den Investitionen lag der Schwerpunkt auf neuen Maschinen für den Infrastrukturbau in Deutschland. Neben Ersatzinvestitionen für das Flächengeschäft sind hier vor allem Investitionen in zusätzliche Bahnbaumaschinen zu nennen. Zusatzinvestitionen wurden zudem zur Ausführung von Mining-Großaufträgen in Chile getätigt. Darüber hinaus konzentrieren sich die Großinvestitionen regional vor allem auf Tschechien, Österreich, Polen, Australien und Rumänien. Die Modernisierung von Baustoffanlagen steht weiterhin im Fokus. Neben € 360,38 Mio. (6M/2025: € 349,13 Mio.) für den Erwerb immaterieller Vermögenswerte und Sachanlagen sowie Investment Property – ohne die nicht-cashwirksamen Zugänge von Nutzungsrechten aus Leasingverhältnissen – zählen zu den Investitionen zudem € 36,00 Mio. (6M/2025: € 20,77 Mio.) für den Erwerb von Finanzanlagen und Änderungen des Konsolidierungskreises von € 340,31 Mio. (6M/2025: € 119,05 Mio.).
Mitarbeiteranzahl
Im ersten Halbjahr 2026 wurden im Durchschnitt 80.923 Mitarbeitende (FTE) beschäftigt, was einem Anstieg von 2 % gegenüber dem Vorjahreszeitraum entspricht. Die größten Zuwächse waren infolge der Übernahmen von Van Elle und der WTE Gruppe sowie eines Kapazitätsaufbaus zur Abwicklung von Großprojekten im Vereinigten Königreich und in Deutschland zu verzeichnen. In der Region Americas verringerte sich die Anzahl der Mitarbeitenden aufgrund der Abarbeitung von Großprojekten.
Großgeschäfte, Risiken und Strategie
Während der ersten sechs Monate des Geschäftsjahres gab es keine Geschäfte mit nahestehenden Unternehmen und Personen, die die Finanzlage oder das Geschäftsergebnis wesentlich beeinflusst haben, sowie keine Veränderung von Geschäften mit nahestehenden Unternehmen und Personen, die im Jahresabschluss vom 31.12.2025 dargelegt wurden und die Finanzlage oder das Geschäftsergebnis der ersten sechs Monate des aktuellen Geschäftsjahres wesentlich beeinflusst haben.
Die STRABAG-Gruppe ist im Rahmen ihrer unternehmerischen Tätigkeit einer Vielzahl von Risiken ausgesetzt, die durch ein aktives Risikomanagementsystem erhoben, beurteilt und mit einer adäquaten Risikopolitik bewältigt werden. Zu den Risiken zählen im Wesentlichen externe Risiken, wie die zyklischen Schwankungen der Bauindustrie, betriebliche und technische Risiken bei der Auftragsauswahl und der Auftragsabwicklung, IT-Risiken, Beteiligungsrisiken sowie finanzwirtschaftliche, personelle, ethische, rechtliche und politische Risiken. Des Weiteren bestehen Risiken etwa hinsichtlich der Bereiche Arbeitssicherheit, Umweltschutz, Qualität, Business Continuity und Lieferkette.
Die Risiken werden im Konzernlagebericht 2025 näher erläutert. Die Überprüfung der gegenwärtigen Risikosituation ergab, dass im Berichtszeitraum keine den Fortbestand des Unternehmens gefährdenden Risiken bestanden haben und auch für die Zukunft bestandsgefährdende Risiken nicht erkennbar sind.
Im ersten Halbjahr 2026 ergaben sich keine wesentlichen Änderungen im Vergleich zur im Geschäfts- und Nachhaltigkeitsbericht 2025 dargestellten Konzernstrategie.
Ausblick
Basierend auf dem anhaltend starken Zuwachs des Auftragsbestands und der deutlichen Leistungssteigerung im zweiten Quartal aktualisiert der Vorstand den Ausblick für das Geschäftsjahr 2026. Er geht nun von einer Leistung nahe € 23 Mrd. aus; zuvor lag die Einschätzung bei rund € 22 Mrd. Aufgrund der positiven Ergebnisentwicklung im ersten Halbjahr wird die EBIT-Marge für das Gesamtjahr 2026 nun in einer Bandbreite von 5,5 % bis 6 % erwartet; ursprünglich lag die Prognose bei 5 % bis 5,5 %. Die Netto-Investitionen (Cashflow aus der Investitionstätigkeit) werden unverändert bei höchstens € 1,5 Mrd. erwartet.