Segmentbericht
Segment Nord + West
Das Segment Nord + West erbringt Baudienstleistungen nahezu jeglicher Art und Größe schwerpunktmäßig in Deutschland, der Schweiz, den Benelux-Ländern und Skandinavien. Auch der Spezialtiefbau befindet sich in diesem Segment.
€ Mio. | 6M/2026 | 6M/2025 | Δ % | Δ absolut |
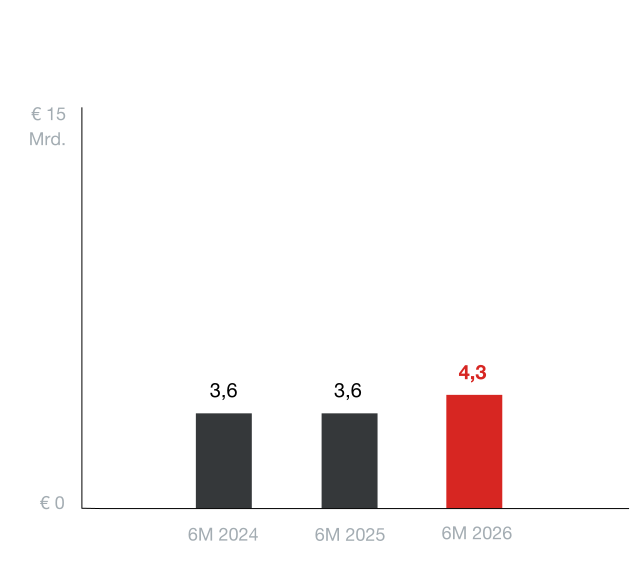
Leistung | 4.291,83 | 3.640,49 | 18 | 651 |
Umsatzerlöse | 3.758,31 | 3.134,54 | 20 | 624 |
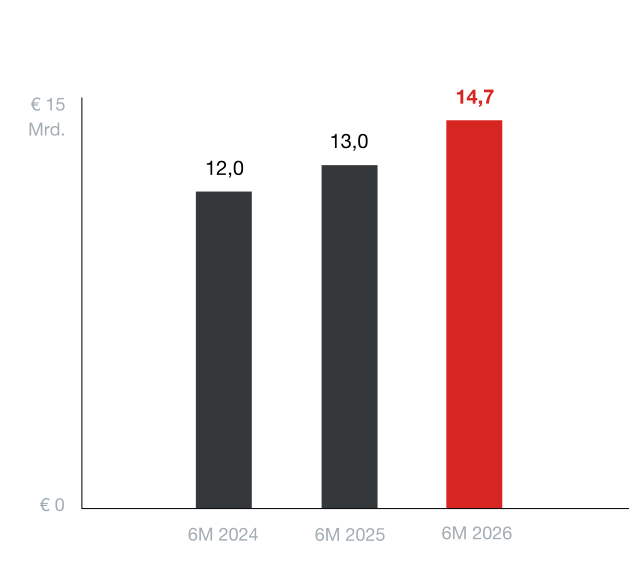
Auftragsbestand | 14.748,44 | 12.999,89 | 13 | 1.749 |
EBIT | 182,28 | 83,38 | 119 | 99 |
EBIT-Marge (% des Umsatzes) | 4,9 | 2,7 | ||
Mitarbeiteranzahl (FTE) | 23.837 | 23.070 | 3 | 767 |
Leistung, Umsatz und EBIT
Starker Leistungsanstieg
Das Segment Nord + West verzeichnete im ersten Halbjahr 2026 einen starken Leistungsanstieg auf € 4.291,83 Mio. (+18 % gegenüber 6M/2025). Im Heimatmarkt Deutschland, dem größten Markt des Segments, wurden spartenübergreifend Zuwächse erzielt. Die größten Wachstumsimpulse gingen dabei von Energieinfrastruktur-, Bahn- und Brückenbauprojekten sowie öffentlichen und privaten Hochbauprojekten aus. Auch in Schweden und der Schweiz konnte die Leistung gesteigert werden, aufgrund der relativen Größe Deutschlands innerhalb des Segments jedoch in geringerem Ausmaß.
Der Umsatz stieg um 20 % auf € 3.758,31 Mio. und damit etwas stärker als die Leistung, da der Anteil eigenständig und nicht in Arbeitsgemeinschaften umgesetzter Projekte höher lag. Das EBIT erhöhte sich um 119 % auf ein außerordentlich hohes Niveau von € 182,28 Mio. Maßgeblich hierfür waren vor allem höhere Ergebnisbeiträge aus dem deutschen Infrastrukturbau, insbesondere in den Bereichen Mobilitäts- und Energieinfrastruktur.
Leistung
Auftragsbestand
Auftragsbestand
Deutschland als Wachstumstreiber
Der Auftragsbestand legte per 30.6.2026 um 13 % auf € 14.748,44 Mio. weiter spürbar zu. Maßgeblich hierfür war die positive Entwicklung im Heimatmarkt Deutschland, sowohl im Verkehrswegebau als auch im Hoch- und Ingenieurbau. Wesentliche Impulse gingen dabei von Infrastruktur-Großprojekten aus. Auch in Schweden wurde ein Anstieg des Auftragsbestands verzeichnet, während die laufende Projektabarbeitung in den Benelux-Ländern und der Schweiz zu einem Rückgang führte.
Mitarbeiteranzahl
Die Mitarbeiteranzahl des Segments erhöhte sich im Jahresvergleich um 3 % auf 23.837 Beschäftigte (FTE). Infolge der positiven Auftragsentwicklung sowie der Übernahme der Stumpp-Gruppe stieg die Beschäftigtenzahl insbesondere in Deutschland.
Ausblick
Deutlicher Leistungszuwachs erwartet
Auf Basis des erneut gestiegenen Auftragsbestands wird im Segment Nord + West für das Jahr 2026 trotz teils herausfordernder Rahmenbedingungen mit einer deutlichen Leistungssteigerung gerechnet.
In Deutschland zeichnet sich nach fünf Jahren erstmals wieder eine Erholung der Bauindustrie in allen Bereichen ab. Treibende Faktoren sind hohe Ausschreibungsaktivitäten der Deutschen Bahn sowie das Budget für Bundesstraßen in Höhe von € 11 Mrd. im Jahr 2026. Zusätzliche Wachstumsimpulse liefert die steigende Nachfrage im Zuge der Energiewende und im Gesundheitswesen sowie bei militärischen Infrastrukturprojekten. Diese profitieren insbesondere vom erhöhten Verteidigungsbudget.
Demgegenüber bleiben unzureichende kommunale Haushaltsmittel, ein anhaltend intensiver Preiswettbewerb und Preiserhöhungen bei Rohölprodukten nennenswerte Herausforderungen. Können Planungs- und Genehmigungsverfahren – unter anderem durch alternative Vertragsmodelle – beschleunigt werden, könnte das von der Bundesregierung bereitgestellte Sondervermögen in Höhe von € 500 Mrd. frühestens gegen Ende 2026 bzw. Anfang 2027 zu einer spürbaren Belebung der Nachfrage führen.
Im Wohnungsbau zeigen sich nach den deutlichen Rückgängen der Vorjahre erste Anzeichen einer Trendwende. Zwar agieren private Haushalte und Projektentwickler:innen aufgrund der Unsicherheit über die Förderlandschaft sowie der anhaltenden geopolitischen Risiken weiterhin zurückhaltend, jedoch wird im Zuge des Sondervermögens für Infrastruktur und Klimaneutralität mit steigenden Investitionen gerechnet.
In den Benelux-Ländern herrscht nach wie vor ein starker Verdrängungswettbewerb. STRABAG begegnet diesem Umfeld auch weiterhin mit einer sehr selektiven Angebotslegung. In den Niederlanden und in Belgien werden Chancen im Industriebau, vor allem im Bereich der Energiewende, wahrgenommen. Auch im Wohnungsbaumarkt ist eine leicht steigende Nachfrage zu verzeichnen.
In Skandinavien werden die eingeleitete Konsolidierung und Stabilisierung fortgesetzt. Der Fokus von STRABAG liegt auf Projekten mittlerer Größe, vorrangig im Gewerbe- und Industriebau.
In der Schweiz ist weiterhin eine stabile Nachfrage nach Bauleistungen zu beobachten. Die erforderlichen Investitionen wurden umgesetzt, um den eingeleiteten Wachstumskurs weiter fortzusetzen.
Segment Süd + Ost
Der geografische Fokus des Segments Süd + Ost liegt auf Österreich, Polen, Tschechien, der Slowakei, Ungarn, Rumänien sowie der Region Südosteuropa. Weiters werden in diesem Segment die Baustoffaktivitäten abgewickelt.
€ Mio. | 6M/2026 | 6M/2025 | Δ % | Δ absolut |
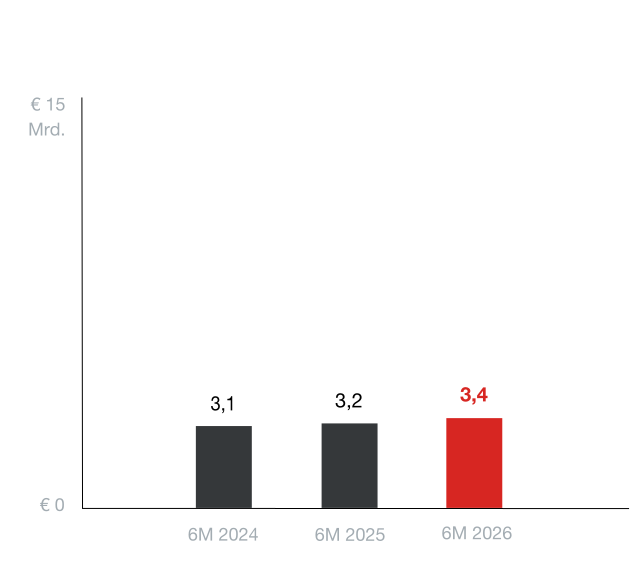
Leistung | 3.367,08 | 3.184,46 | 6 | 183 |
Umsatzerlöse | 3.189,22 | 3.019,39 | 6 | 170 |
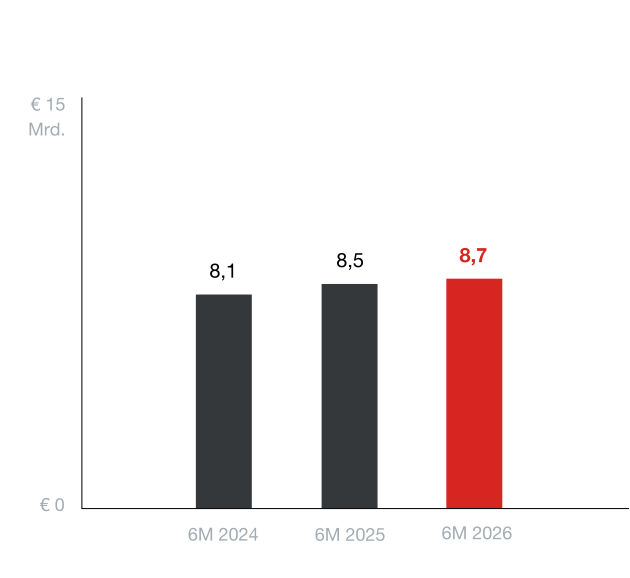
Auftragsbestand | 8.671,74 | 8.534,95 | 2 | 137 |
EBIT | -67,73 | -72,21 | 6 | 4 |
EBIT-Marge (% des Umsatzes) | -2,1 | -2,4 | ||
Mitarbeiteranzahl (FTE) | 25.316 | 25.538 | -1 | -222 |
Leistung, Umsatz und EBIT
Zuwächse in CEE und SEE
Das Segment Süd + Ost verzeichnete im ersten Halbjahr 2026 eine um 6 % höhere Leistung von € 3.367,08 Mio. Zuwächse auf breiter Basis wurden vor allem in Tschechien und Kroatien erzielt. Wesentliche Impulse gingen dabei von Infrastruktur-, Hoch- und Ingenieurbauprojekten aus.
Der Umsatz des Segments erhöhte sich im Einklang mit der Leistung im Jahresvergleich um 6 %. Das EBIT fiel – trotz des späteren Starts von Straßenbauprojekten in wesentlichen Märkten des Segments infolge der kalten Witterung im ersten Quartal – mit € -67,73 Mio. (6M/2025: € -72,21 Mio.) weniger negativ aus. Das Ergebnis dieses Segments ist im ersten Halbjahr aufgrund des höheren Anteils an Verkehrswegebauprojekten typischerweise negativ. Dank der breiten geografischen Aufstellung konnten die wetterbedingten Rückgänge durch Zuwächse in mehreren ost- und südosteuropäischen Ländern ausgeglichen werden.
Leistung
Auftragsbestand
Auftragsbestand
Positive Impulse durch Infrastruktur
Der Auftragsbestand lag zur Jahresmitte 2026 bei € 8.671,74 Mio.; dies entspricht einem Anstieg von 2 % im Jahresvergleich. Verkehrswege- und Ingenieurbauprojekte leisteten den größten Beitrag zum Auftragswachstum. Geografisch betrachtet wurden allen voran in Slowenien, Österreich und Polen Zuwächse erzielt. Infolge des Baufortschritts bei Großprojekten verringerte sich der Auftragsbestand in Kroatien und der Slowakei.
Mitarbeiteranzahl
Der Mitarbeiterstand des Segments blieb im ersten Halbjahr 2026 mit 25.316 Beschäftigten (FTE) weitgehend stabil. Zur Abwicklung von Projekten wurde der Personalstand insbesondere in Polen, Kroatien, Rumänien und Tschechien aufgestockt. Rückläufig entwickelte sich die Mitarbeiterzahl hingegen in Österreich und Ungarn.
Ausblick
Leistungsplus trotz divergierender Trends
Trotz divergierender Trends wird für 2026 auf Basis des hohen Auftragsbestands im Segment Süd + Ost eine solide Leistungssteigerung erwartet.
In Österreich ist für 2026 von einer weitgehenden Stabilisierung der Bauleistung auszugehen. Der Hochbau bleibt weiterhin unter Druck, bedingt durch den schwachen Wohnungsbaumarkt der vergangenen Jahre und die insgesamt herausfordernden Rahmenbedingungen des Wirtschaftsstandorts, die die Investitionsbereitschaft der Industrie bremsen. Im Verkehrswegebau ist aufgrund angespannter Gemeindebudgets und staatlicher Sparmaßnahmen weiterhin mit einer gedämpften Ausschreibungstätigkeit zu rechnen. Demgegenüber wirken die konstant hohen Investitionen von ASFINAG und ÖBB stabilisierend. Positive Impulse ergeben sich aus dem Bereich Bauen im Bestand, aus Investitionen in die Energie- und Leitungsinfrastruktur sowie den Bau von Rechenzentren. Weitere Marktchancen eröffnen sich in den Bereichen Spezialgewerke und bei Projekten zur klimaresilienten Stadtentwicklung.
In Polen sorgt die hohe staatliche Investitionstätigkeit weiterhin für eine spürbare Belebung des Infrastrukturmarkts, insbesondere im Bereich der Mobilitätsinfrastruktur. Die Ausschreibungsvolumina im Bahn- und Straßenbau haben sich deutlich erhöht; darüber hinaus werden weitere großvolumige Projekte in der Energie- und Verteidigungsinfrastruktur erwartet. Auch im Hochbau ziehen die Investitionen nach der verhaltenen Entwicklung der vergangenen Jahre langsam an. Um die Chancen aus dem erwarteten Investitionsanstieg der kommenden Jahre bestmöglich zu nutzen, werden gezielte Akquisitionen zur Erweiterung und Vertiefung der Wertschöpfungskette verfolgt.
In Ungarn dürfte sich das Marktumfeld infolge des Regierungswechsels und der teilweisen Freigabe von EU-Fördermitteln etwas verbessern. Die öffentliche Investitionstätigkeit wird jedoch weiterhin durch die an die Freigabe der Fördermittel geknüpften Auflagen, die verhaltene Konjunktur sowie die angespannte Finanzlage des Staates gebremst. Positiv hervorzuheben sind hingegen Aufträge aus der produzierenden Automobilindustrie und ihren Zulieferbetrieben sowie ausländische Direktinvestitionen in den Bereichen Batterietechnologie und digitale Dienstleistungen. In den kommenden Jahren werden zudem Investitionen in die Straßen-, Wasser- und Energieinfrastruktur erwartet.
In Tschechien bleiben die Ausschreibungsvolumina im Verkehrswegebau auf hohem Niveau. Insbesondere im Bahnbau zeigt sich eine positive Marktdynamik, wobei für 2026 Ausschreibungen in Höhe von rund € 3,6 Mrd. vorgesehen sind. Darüber hinaus gewinnt der tschechische Hochbau für STRABAG zunehmend an Bedeutung.
In der Slowakei dürften ab 2026 infolge der anstehenden Kommunalwahlen vermehrt Investitionen in den Verkehrswegebau fließen, wobei insbesondere in diesem Bereich ein spürbarer Konkurrenz- und Preisdruck herrscht. Im Bahn- und Brückenbau wird die Ausschreibung mehrerer Großprojekte erwartet, darunter auch Vorhaben in Form von Public-Private-Partnerships (PPP). Im Hochbau wird mit einer Erholung im Industrie- und Wohnungsbau gerechnet.
In Südosteuropa gewinnen insbesondere die Geschäftsfelder Bahnbau und Verteidigungsinfrastruktur an Bedeutung. Während auf dem Westbalkan grenzüberschreitende Bahnverbindungen ausgebaut werden, sind in den NATO-Mitgliedstaaten der Region steigende Investitionen in militärische Dual-Use-Infrastruktur zu beobachten. Gleichzeitig ist in der Region eine verstärkte Präsenz von Mitbewerbern aus dem außereuropäischen Raum, etwa aus China oder der Türkei, zu beobachten. Positiv ist allerdings der zunehmende Fokus auf EU-konforme Ausschreibungs-, Umwelt- und Sozialstandards bei EU- und IFI-finanzierten Projekten.
In Kroatien liegt der aktuelle Schwerpunkt – gestützt durch EU-Fördermittel – auf der Mobilitätsinfrastruktur, wobei insbesondere der Bahnbau im Fokus steht. In Slowenien schaffen hohe Staatsausgaben zusammen mit EU-gestützten Investitionsprogrammen stabile Wachstumsimpulse für den Bausektor, insbesondere im Infrastruktur- und Wohnungsbau. Rumänien bleibt ein vielversprechender Wachstumsmarkt mit erheblichem Infrastrukturbedarf. Dieser wird unter anderem durch EU-finanzierte Investitionen adressiert, die auch dem dynamisch wachsenden Bahninfrastrukturmarkt zugutekommen. Zur Stärkung der Marktposition hat STRABAG im Juni 2026 die geplante Übernahme der Bahnbauspezialistin BAWI Construction mit einer Jahresleistung von rund € 60 Mio. bekannt gegeben. Gleichzeitig wird die Marktentwicklung durch fiskalpolitische Maßnahmen zur Senkung des Haushaltsdefizits gebremst.
Die im Segment Süd + Ost gebündelten Baustoffaktivitäten zeigen in Summe trotz der erhöhten Preisvolatilität eine stabile Tendenz und sind für das Handlungsfeld Kreislaufwirtschaft der Strategie 2030 von wesentlicher Bedeutung.
Segment International + Sondersparten
Das Segment International + Sondersparten umfasst neben den weltweiten Tunnelbauaktivitäten auch den Großteil des außereuropäischen Geschäfts der STRABAG SE. Darüber hinaus werden – ungeachtet des Standorts der Leistungserbringung – das Infrastruktur Development, Immobilien Development, Energy Infrastructure sowie Building Solutions-Geschäft in diesem Segment gebündelt. Das Segment umfasst außerdem die Unternehmensbereiche United Kingdom, Italien, Australien und die STRABAG Hold Estate (Bestandshaltung von Immobilien).
€ Mio. | 6M/2026 | 6M/2025 | Δ % | Δ absolut |
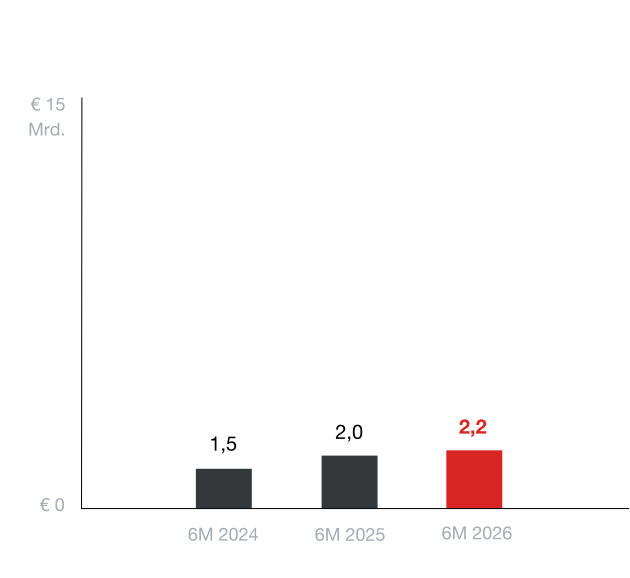
Leistung | 2.233,34 | 1.992,65 | 12 | 241 |
Umsatzerlöse | 2.190,89 | 1.790,49 | 22 | 400 |
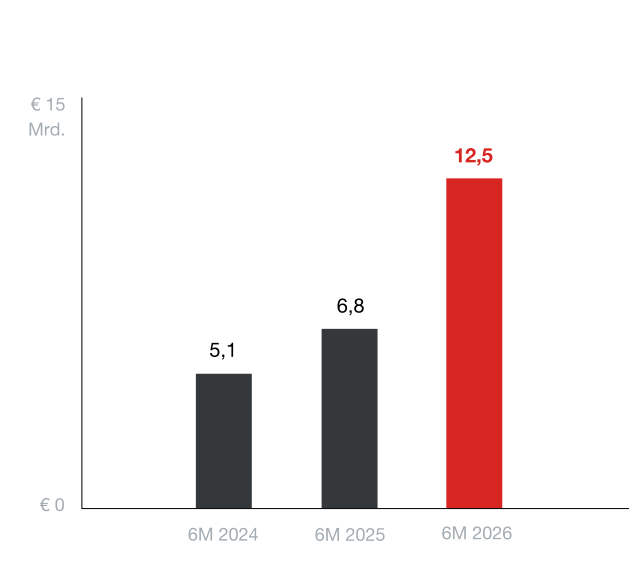
Auftragsbestand | 12.538,22 | 6.811,49 | 84 | 5.727 |
EBIT | 79,47 | 126,89 | -37 | -47 |
EBIT-Marge (% des Umsatzes) | 3,6 | 7,1 | ||
Mitarbeiteranzahl (FTE) | 23.492 | 22.610 | 4 | 882 |
Leistung, Umsatz und EBIT
Organisches und externes Wachstum
Das Segment International + Sondersparten erwirtschaftete im ersten Halbjahr 2026 eine um 12 % höhere Leistung von € 2.233,34 Mio. Die größten Zuwächse wurden im Vereinigten Königreich sowie im Bereich Energy Infrastructure erzielt. Dazu beigetragen haben die Übernahmen von Van Elle, einem führenden britischen Spezialtiefbauunternehmen, und der WTE Gruppe, einem etablierten europäischen Entwickler, Errichter und Betreiber von Wasserinfrastruktur. Darüber hinaus trugen unter anderem auch Australien und das Infrastruktur Development zum Leistungsanstieg bei.
Der Umsatz erhöhte sich um 22 % auf € 2.190,89 Mio. und stieg damit deutlich stärker als die Leistung. Der Unterschied resultiert aus der im Vorjahr abgeschlossenen Übernahme der australischen Georgiou Group, deren Leistung bereits im gesamten Vergleichszeitraum enthalten war, während die Umsatzerfassung erst ab dem Closing im März erfolgte. Das EBIT des Segments lag bei € 79,47 Mio., nach € 126,89 Mio. im ersten Halbjahr 2025. Der Rückgang ist auf eine Firmenwertabschreibung von € 50 Mio. im Zusammenhang mit einer Akquisition zurückzuführen. Bereinigt um diesen Effekt lieferte das Segment einen soliden Ergebnisbeitrag. Insbesondere in der Infrastruktur- und Immobilienprojektentwicklung sowie im Building Solutions-Geschäft wurden höhere Ergebnisbeiträge erzielt.
Leistung
Auftragsbestand
Auftragsbestand
Starkes Auftragswachstum
Der Auftragsbestand des Segments erhöhte sich zum 30.6.2026 im Jahresvergleich stark um 84 % auf € 12.538,22 Mio. Wesentlich dazu beigetragen haben der Zuschlag für das Wasserinfrastruktur-Megaprojekt HARP im Vereinigten Königreich, Tunnelbau- und Mining-Großaufträge in Deutschland und Chile sowie großvolumige Bahnprojekte in Australien. Das starke Wachstum des Auftragsbestands wurde dabei überwiegend durch neu gewonnene Projekte getragen, während Übernahmen einen untergeordneten Einfluss hatten.
Mitarbeiteranzahl
Die Mitarbeiteranzahl im Segment International + Sondersparten erhöhte sich um 4 % auf 23.492 Beschäftigte (FTE). Der Anstieg ist auf die positive Geschäftsentwicklung sowie auf anorganisches Wachstum zurückzuführen und zeigte sich insbesondere im Vereinigten Königreich, im Nahen Osten und in Indien, wo die Übernahme des TGA-Spezialisten Orbittal zum Personalaufbau beitrug. In der Region Americas reduzierte sich der Personalstand infolge der Abarbeitung von Großprojekten.
Ausblick
Erhebliches Leistungsplus erwartet
Für das Gesamtjahr 2026 wird im Segment International + Sondersparten aufgrund des signifikant höheren Auftragsbestands eine erhebliche Leistungssteigerung erwartet.
Das Tunnelbau-Geschäft ist aufgrund der Projektgrößen von regelmäßiger Volatilität geprägt. Der aktuelle Auftragsbestand liegt infolge des Eingangs mehrerer Großprojekte auf einem hohen Niveau. Derzeit werden Großprojekte in Kanada sowie im Vereinigten Königreich umgesetzt, während eine Vielzahl an Projekten in Deutschland sowie kleinere Aufträge in Italien, Tschechien, Kroatien und Österreich für eine stabile Auslastung sorgen.
Der Fokus im internationalen Geschäft liegt auf langjährigen Bestandsmärkten im Nahen Osten (VAE und Oman) und in Südamerika (Chile). In Südamerika sorgen insbesondere Aufträge im Mining-Sektor für eine gute Auslastung. Der kurz- und mittelfristige Ausblick bleibt weiterhin optimistisch.
Ende Februar 2026 starteten die USA und Israel Luftangriffe auf den Iran, woraufhin es zu iranischen Gegenschlägen in der Region kam. STRABAG ist nicht im Iran tätig, jedoch in VAE und im Oman. Mit der Übernahme der WTE Wassertechnik GmbH kam Kuwait als zusätzlicher Markt hinzu. Zum Zeitpunkt der Erstellung dieses Berichts waren in diesen Regionen keine Schäden an Einrichtungen des Unternehmens zu verzeichnen. Während laufende Projekte bislang kaum beeinträchtigt sind, könnten verzögerte Auftragsvergaben die Geschäftsentwicklung in der Region dämpfen. Welche Auswirkungen der Konflikt mittelfristig haben wird, etwa infolge steigender Energiepreise, lässt sich zum Zeitpunkt der Berichtserstellung noch nicht verlässlich abschätzen.
Im Vereinigten Königreich, wo STRABAG seit über einem Jahrzehnt erfolgreich im Projektgeschäft tätig ist, schreitet der Aufbau eines Flächengeschäfts planmäßig voran. Langfristverträge im öffentlichen und privaten Sektor sollen künftig Wachstumschancen in den Bereichen Mobilitäts-, Wasser- und Energieinfrastruktur sowie auch im Hochbau eröffnen. Die Übernahme von Van Elle, einem der führenden Spezialtiefbauunternehmen Großbritanniens, stärkt die Expertise von STRABAG und erhöht die Wertschöpfungstiefe durch die Bündelung komplementärer Kompetenzen im Hochbau und im Infrastruktursektor.
In Australien schreitet die Integration der Georgiou Group planmäßig voran. Die Nachfrage nach Bauleistungen entwickelt sich erwartungsgemäß positiv, wodurch der Auftragsbestand erstmals auf über eine Milliarde Euro gesteigert werden konnte. Mehrere gewonnene Großprojekte im Mobilitätsbereich, die im Rahmen von Joint Ventures umgesetzt werden, unterstreichen die zunehmende Wettbewerbsfähigkeit von Georgiou als Teil von STRABAG. Zusätzliche Wachstumschancen ergeben sich aus angekündigten Investitionen in die Energieinfrastruktur, dem Mining-Sektor sowie den Infrastrukturvorhaben im Zusammenhang mit den Olympischen Spielen in Brisbane 2032, die die Nachfrage nach Bauleistungen insbesondere in den Jahren 2026 bis 2030 weiter beleben dürften.
Im Bereich Energy Infrastructure wird für 2026 eine anhaltend dynamische Marktentwicklung im Bereich der Energie- und Wasserinfrastruktur erwartet. Diese wird maßgeblich durch die europaweiten Bemühungen zur Erreichung der Klimaziele, den Ausbau und die Modernisierung der Wasserwirtschaft sowie nationale Investitionsprogramme beeinflusst. Mit dem Closing der WTE Wassertechnik GmbH im März 2026 stieg STRABAG zur Komplettanbieterin im Bereich des ganzheitlichen Wassermanagements auf. Unterstützt durch weiteres anorganisches Wachstum soll die Wertschöpfungstiefe weiter erhöht werden.
Durch die Verschränkung von Facility Management und TGA-Kompetenzen baut der Bereich Building Solutions seine Position als Komplettanbieter für Gebäudedekarbonisierung und nachhaltigen Gebäudebetrieb weiter aus. Die Nachfrage nach Lösungen im Energiemanagement nimmt angesichts hoher Energiepreise weiter zu. Herausfordernd bleibt die Balance zwischen dem Kostendruck auf Kundenseite und den hohen Anforderungen an Qualität und Verfügbarkeit von qualifiziertem Personal. Zum Auf- und Ausbau der konzernweiten TGA-Kompetenzen werden Akquisitionen in Österreich, Deutschland und Zentral- und Osteuropa angestrebt.
Im Bereich Infrastruktur Development liegt ein Schwerpunkt auf dem Haweswater Aqueduct Resilience Programme (HARP) im Vereinigten Königreich. Im Einklang mit der Strategie 2030 werden darüber hinaus vermehrt Photovoltaik-, Windenergie- und Batteriespeicherprojekte (BESS) in Deutschland und in Kolumbien entwickelt und realisiert, während weitere Konzessionsprojekte in den Kernmärkten des Konzerns bearbeitet werden.
Im Bereich Immobilien Development dürfte durch die erwartete konjunkturelle Belebung in Deutschland und Österreich die Talsohle durchschritten werden, wobei eine deutliche Erholung bei gewerblichen Immobilientransaktionen erst ab 2027 erwartet wird. Gleichzeitig zeichnet sich insbesondere im Bereich leistbarer Wohnungen eine Angebotslücke ab, während die Konsolidierung in der Entwickler- und Bauträgerbranche fortschreitet. STRABAG hat ihre Aktivitäten vor allem in wohn- und wohnnahen Assetklassen verstärkt.
Die STRABAG Hold Estate konnte sich in den vergangenen Jahren am Markt etablieren und erweitert das Leistungsspektrum des STRABAG-Konzern um die langfristige, strategische Bestandshaltung von nicht betriebsnotwendigen Immobilien. Nach Akquisitionen in den Assetklassen Büro, Wohnen und Hotel, vorwiegend in Deutschland und Österreich, richtet sich der Fokus künftig auf CEE sowie verstärkt auf Wohnimmobilien. Mit dem Ankauf des Landmark-Bürohochhauses Olivia Star in Danzig gelang im Juli 2026 der Markteintritt in Polen.
Segment Sonstiges
Servicebetriebe und Stabsbereiche
In diesem Segment werden die unternehmensinternen Zentralbereiche und Konzernstabsbereiche ausgewiesen.
€ Mio. | 6M/2026 | 6M/2025 | Δ % | Δ absolut |
Leistung | 90,42 | 87,59 | 3 | 3 |
Umsatzerlöse | 9,66 | 8,18 | 18 | 1 |
Auftragsbestand | 26,82 | 19,89 | 35 | 7 |
EBIT | 0,51 | 0,51 | 0 | 0 |
EBIT-Marge (% des Umsatzes) | 5,3 | 6,2 | ||
Mitarbeiteranzahl (FTE) | 8.278 | 7.941 | 4 | 337 |